Решение вступит в силу с 1.01. 2018 г., но уже сейчас развернулась дискуссия: а не окажется ли эта мера «мертвому припаркой»?
Алексей Левченко, председатель правления банка «Ренессанс Кредит», считает, что дело не в том, что заёмщик не успевает за 5 дней оформить отказ от страховки. А в элементарном нежелании граждан ходить по инстанциям и заполнять разного рода «формы». В том же «Ренессанс Кредите» от страховки отказываются только 4-5% кредитополучателей.
Алексею Левченко вторит заместитель правления ОТП-банка Александр Васильев. В этом кредитно-финансовом учреждении уже сейчас можно отказаться от страховки в течение не 14 дней, а 30, но этой возможностью пользуются не более 10% заёмщиков.
Руководитель проекта Общенародного фронта «За права заёмщиков» Виктор Климов видит корень проблемы в том, что при выдаче кредитов банк настаивает отнюдь не на индивидуальном, а на участии заёмщика в коллективном страховании.
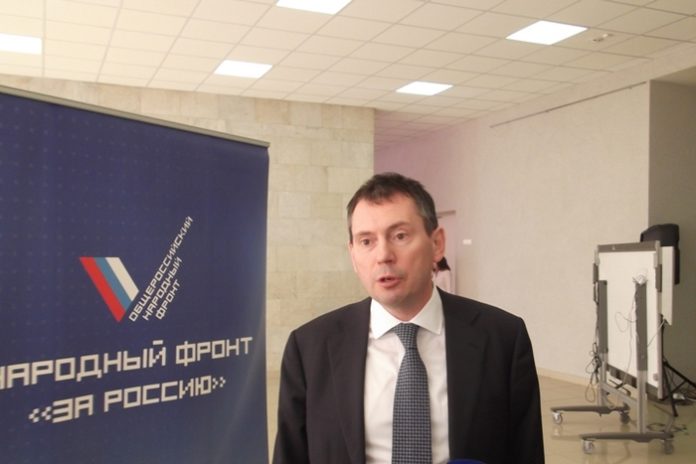
- Виктор Климов, руководитель проекта ОНФ «За права заёмщиков»
Схема проста: страховое общество страхует банк от риска, связанного с невозвратом кредитов физлиц. Такой вид страхования осуществляется на основании договора между юридическими лицами. И при выдаче кредита банк всего лишь «подключает» клиента к этому договору, иногда даже без ведома последнего.
Расторгнуть этот договор гражданин не может — это договор между юрлицами. Отказаться от участия в этой сделке также сложно: менеджеры банка найдут тысячу предлогов отказать в выдаче кредита.
Есть ли выход из замкнутого круга?
Игорь Юргенс, президент Всероссийского союза страховщиков, выступает за распространение нормы об отказе заёмщика от страховки, и на коллективное страхование.
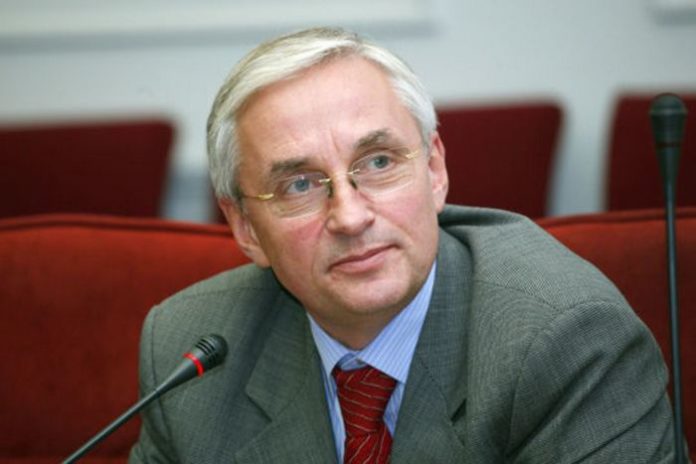
- Игорь Юргенс, президент Всероссийского союза страховщиков
Увы! Юридической платформы для внедрения этого предложения в жизнь нет. Хотя в Центробанке обещали подумать, какое из положений Гражданского Кодекса можно применить в этом случае.
Однако, повторим, главная проблема не продолжительности срока отказа от страховки или наличии такой возможности, а в пассивности граждан. 90% предпочитают выложить толику денег из своего кармана, но не бегать по инстанциям, оформляя кипы бумаг.
И выкладывают денежки немалые. Страховая премия при оформлении кредита достигает 25 тыс. руб., банк берет за оформление страховки еще 5 тыс. руб. При сумме кредита в 300 тыс. руб. человек разом лишается 10% получаемых средств.
И, по свидетельству экспертов, страховка в 25 тыс. руб. — далеко не предел! Только за I полугодие т.г. сумма страховых премий при кредитовании достигла 20,5 млрд. руб.! При общем объеме потребительского кредитования за этот период 986,2 млрд. руб.
Страхование, безусловно, — вещь полезная. И страховщикам надо на что-то жить. Но и доводить до того, чтобы страховка стала удавкой для хозяйственной деятельности людей, едва ли нужно.